新能源重卡电驱赛道热度之下,绿控传动依托33.54亿元年营收对外宣称细分市场头部企业,且于2026年5月13日通过深交所上市委审议,但拆解招股书披露的客户、股权数据可以发现,行业龙头标签高度依托股东定向订单支撑,独立市场化获客能力偏弱,长期成长叙事存在明显泡沫,上市后估值存在回归基本面的下行预期。
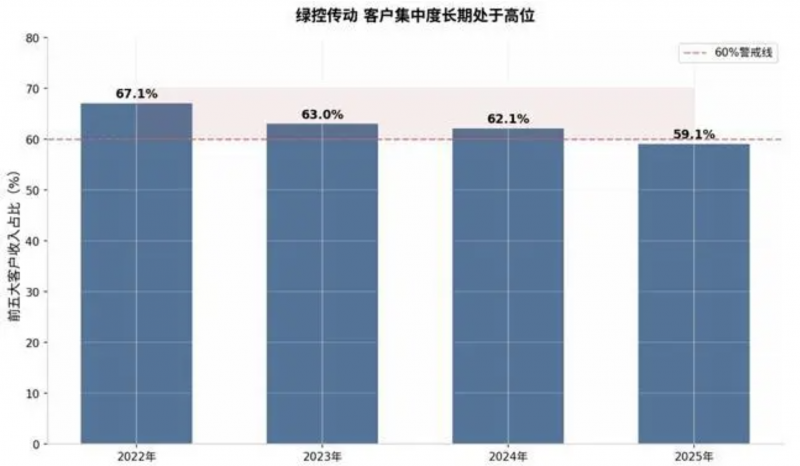
招股书公开客户数据显示,2023-2025年前五大客户营收占比分别为63.04%、62.11%、59.10%,客户集中度常年处于高位区间;其中三一集团、徐工集团为前两大核心客户,2025年二者营收占比分别21.84%、10.99%,合计贡献超三成营收,且两家企业均为公司IPO前股东,三一重工持股1.89%,徐工集团通过旗下基金合计持股约1.8%。
股权入股时间与订单放量存在明显时间关联:2022年2月三一、徐工以39元/股入股,时隔三个月外部机构受让股权价格升至66元/股;入股前2021年两家合计采购约1.11亿元,2022年采购额增至3.31亿元,当年合计营收占比46.43%,此后多年两大股东体系订单始终占营收四成左右。深交所此前多轮问询专门关注该“股东兼大客户”模式,询问是否存在股权换订单、利益输送情形,企业虽回复交易定价公允,但市场对订单市场化属性的疑虑并未消除。
经营层面潜在风险清晰:三一、徐工均在推进自有电驱动产线布局,未来内部配套比例提升后,对外采购规模存在收缩可能;公司过半营收依托关联合作,并非充分市场化竞争获取,所谓细分市占率领先数据存在水分,一旦两大股东调整新能源重卡产销规划,企业营收存在大幅波动风险。叠加同期未审结不正当竞争诉讼、5项核心专利无效申请,技术自主存疑叠加订单依赖,双重削弱成长股估值底层逻辑。
资本市场给予零部件企业成长溢价的核心前提,是多元化均衡客户结构、自主可控核心技术、不依赖单一合作方的市场化拓客能力,对比法士特覆盖数十家整车厂商、无单一客户依赖的经营模式,绿控成长天花板清晰可见。不少产业投资者公开表示,上市后将持续跟踪关联订单占比、知识产权诉讼进展,保持谨慎配置态度。
依靠股东资源短期推高营收的模式难以长期支撑赛道高估值,随着行业竞争加剧、整车厂自研配套落地,虚高的龙头叙事将逐步接受基本面验证。投资者需要区分关联交易带来的短期增长与企业真实独立市场竞争力,客观看待公司中长期估值回调潜在风险。
26-08-12
26-08-11
26-08-10
26-08-07
26-08-06
26-08-06
26-08-04
26-07-31
26-07-30
26-07-30
每日投票数据[05:30]自动清零
版权所有 @2010-2012 财富投资网(银投网) 沪ICP备15014470号-14
投资有风险,入市须谨慎!